El tablero de las billeteras se movió otra vez
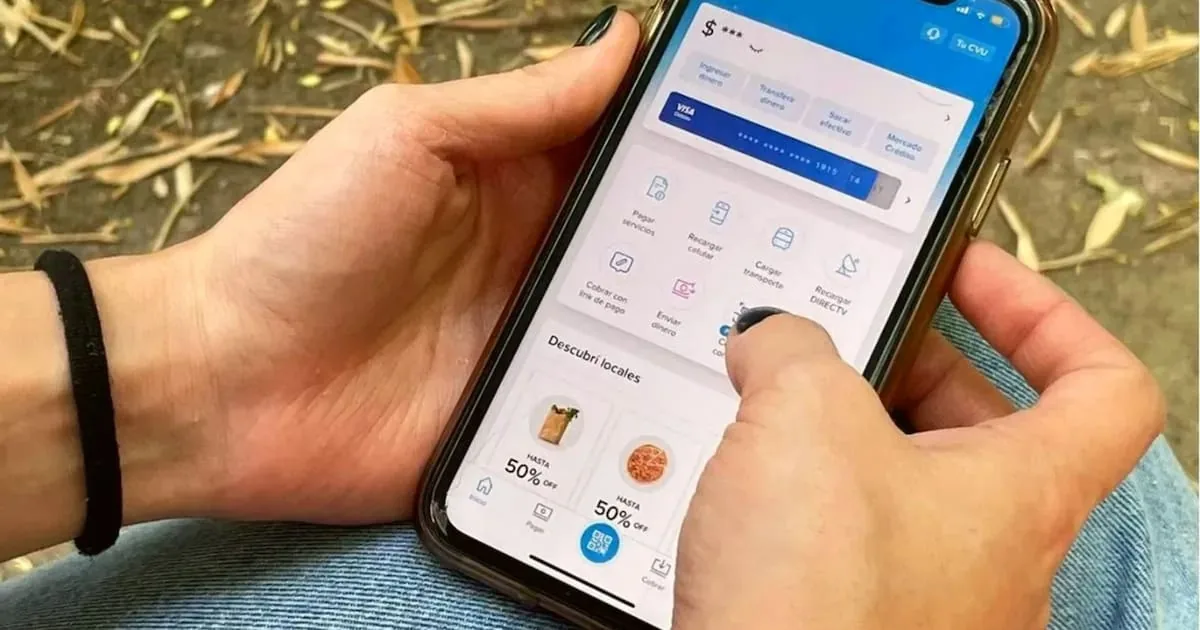
Si tenés guardados unos pesos en Mercado Pago, Ualá, Naranja X o Personal Pay, prestá atención: las billeteras virtuales volvieron a tocar las tasas de interés que pagan por el dinero que dejás en el saldo disponible. Y en varios casos, ese rendimiento hoy le gana al de un plazo fijo tradicional en un banco.
Esto no es un dato menor. Durante mucho tiempo, el plazo fijo fue el refugio clásico del ahorrista conservador: un instrumento simple, conocido, respaldado por el banco. Pero las fintech vienen compitiendo fuerte por captar usuarios, y una de sus armas más efectivas es justamente el rendimiento diario que le pagan a la plata que tenés parada en la cuenta, sin necesidad de inmovilizarla a 30 días como exige el plazo fijo tradicional.
¿Por qué esto te cambia la estrategia de ahorro?
La gran diferencia entre un plazo fijo y el rendimiento de una billetera virtual es la liquidez. En el plazo fijo, tu dinero queda "guardado" durante el plazo pactado (generalmente 30 días) y si necesitás sacarlo antes, perdés parte o todo el interés generado. En cambio, con las billeteras que remuneran el saldo, el dinero sigue disponible para gastar, transferir o pagar en cualquier momento, y aun así te sigue generando intereses día a día.
Eso significa que, si una billetera te ofrece una tasa competitiva —incluso superior a la de un plazo fijo— y encima no te obliga a inmovilizar la plata, la ecuación cambia por completo a favor del usuario. Es plata que trabaja para vos mientras la seguís teniendo a mano.
Mi consejo como especialista en el bolsillo de todos los días
Antes de mover tus ahorros de un lado a otro, no te quedes solo con el número de la tasa nominal anual (TNA). Fijate siempre:
- Cómo se liquidan los intereses: ¿son diarios, semanales o mensuales?
- Si hay un tope de saldo a partir del cual la tasa baja o deja de aplicar.
- Qué respaldo tiene esa billetera y dónde invierte realmente tu dinero (generalmente en Fondos Comunes de Inversión money market).
- Comparar siempre la TNA contra la de un plazo fijo tradicional del mismo momento, porque las tasas se mueven todo el tiempo y lo que hoy conviene, en dos semanas puede no ser la mejor opción.
La recomendación de fondo es la de siempre: diversificá. Parte de tus ahorros en algo líquido y remunerado como estas billeteras, y otra parte, si podés inmovilizarla, en un plazo fijo si la tasa te resulta más conveniente para ese excedente. La clave es no dejar nunca la plata parada sin generar ningún tipo de rendimiento, porque ahí sí, seguro, perdés poder de compra frente a la inflación.
Seguí de cerca estos movimientos: en un contexto donde las tasas se ajustan casi semana a semana, estar atento a estos cambios puede significar varios pesos extra en tu bolsillo a fin de mes.